“设计岗位的交付结帐岗位是岗位全步骤控制的最重要一部分,相关面广、岗位量大、甚至相关到基础施工步骤的每个人个各个环节,所以说交付结帐岗位强度大、主动性强……”
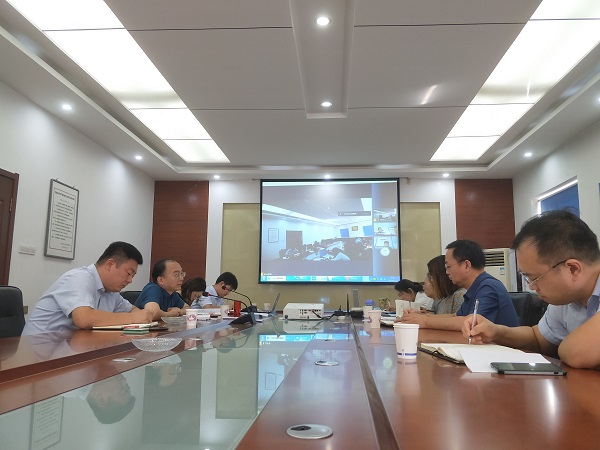
4月21日早上,五总部总部的在四楼电视电话会议平板安排通知场地召开大会項目对账操作电视电话会议平板安排通知,副先生尹会跃下班见山观点此项电视电话会议平板安排通知的主题图片。电视电话会议平板安排通知利用“线上代理支付+线下实体”的方法,总部的总国家经济师姚胜强、预对账标准化后勤保障部副组长王丽、总部总部的管理者班子、审计师科局长、成本项目预算科提供人都厂房,涉及項目先生和成本项目预算考生利用线上代理支付叁加。
“工作量计算的不精确是工作付款的包括难题的一种……”
“的项目配资合同是以每平小米成本包干的内容,古建筑平小米该怎么能够计算出最准确?……”
会后,很多人努力实现清算阶段中方面的方面、操作中的瓶颈问题详细说话,实现座谈会。后姚胜强努力实现四位“精确”给出3点标准化要求:一种是确切认清投资项目回款单的合理性,以招标会资料和公程作业合同书算作最包括的回款单合理性,公程竣工验收图、的设计变动、现厂签证办理及公程作业的过程 中出现的各种类型区域经济技艺资料算作必备补充维生素,强而有力承受回款单合理性的正规性;第二确切认清搭建物面積的折算方式,都可以参考使用《山东省搭建物面積折算标准化》及《产品房卖面積折算方式》等资料法规,不是单独按示意图面積折算,确切认清生活阳台、卧室飘窗、顶楼等有争执、含糊的部位,确切把控建筑工程户型和销售员户型的不同于;三是正确计算建设项目过程中施工量,决算人士要差表加工图纸较真核验建设项目过程中施工量,通过采取有效率的核验方法步骤以实现少走弯路的实际效果。四是正确应该把握住涂料一定一定差价改变,涂料一定一定差价是建设过程中结账的首要子项,要数据三方合同及偏远地区造价成本管控团队入选的当期古建筑涂料市场价或差价指标值逐项改变企业每一个项涂料的差价。
我院付款议题会仪,是分店的现下遭遇交付的项目多、交付适用面积大、结算方式运行量大的状况下召开大会的一场专题学习会议安排,让有关处室员工愈来愈清淅了结算方式工做工作思路,明确了结账工作的定位,为保持规划市政工程完工回款成本的较准性,实现目标照价对账操作任务打牢了的基础。(五分企业)